
Polski rynek handlu detalicznego przechodzi głęboką i dynamiczną transformację. Za nominalnym wzrostem wartości sprzedaży kryje się walka o marżę oraz stale rozproszoną uwagę konsumenta. Półki uginają się pod ciężarem promocyjnych oznaczeń, ale klienci są coraz bardziej rozważni podczas zakupów. Tradycyjnie rozumiana lojalność wobec marek i konkretnych punktów sprzedaży po prostu przestała istnieć.
W tej nowej, wymagającej rzeczywistości nie wygrywają sieci, które głośniej krzyczą o niskich cenach, lecz te, które najlepiej potrafią wpisać się w codzienne nawyki, tempo życia oraz potrzebę wygody współczesnego kupującego.
Zmiana nawyków polskich konsumentów okazuje się prawdziwym wstrząsem dla branży handlowej. Dawny model, w którym cała rodzina spędzała dzień na wielogodzinnych zakupach w podmiejskim hipermarkecie, na dobre przeszedł do historii. Dziś w decyzjach zakupowych rządzi szybkie tempo, bliskość sklepu, rozsądek oraz chłodna kalkulacja domowego budżetu. Dla osób odpowiedzialnych za marketing, strategię marek oraz komunikację oznacza to konieczność porzucenia starych schematów.
Słuchaj „Marketer+” Podcast
Zapamiętaj
Współczesny konsument nie przywiązuje się już na stałe do jednej sieci sklepów, lecz płynnie je zmienia – w zależności od tego czy potrzebuje ekspresowej kawy i ciepłej przekąski w drodze do pracy, świeżego pieczywa na osiedlu, czy nieco większych zakupów na resztę tygodnia.
Polski retail na tle Europy
Zmniejszenie dynamiki sprzedaży i wahania w koszykach konsumentów to nie tylko polska specyfika, ale zjawisko widoczne w całej Unii Europejskiej. Z oficjalnych danych Eurostatu wynika, że wolumen handlu detalicznego w całej UE wykazuje dużą chwiejność, dotykając głównie podstawowych kategorii: żywności, napojów i wyrobów tytoniowych1. Europejski konsument z powodu narastającej presji kosztowej i niepewności gospodarczej zaczął ostrożniej dysponować budżetem domowym.
Na tym tle polski konsument wyróżnia się jednak wyższą impulsywnością i elastycznością cenową. Podczas gdy w wielu krajach Europy Zachodniej ucieczka przed rosnącymi kosztami życia oznaczała po prostu ograniczenie zakupów i całkowite zrezygnowanie z wybranych kategorii produktowych, w Polsce wygrywa postawa sprytnego kupującego (smart shopper).
Warto wiedzieć
Polacy nie przestają kupować, lecz porównują aplikacje lojalnościowe, zmieniają miejsca zakupów, polując na promocje, a także szukają maksymalnej wygody jak najbliżej swojego domu.
Choć europejski trend wykazuje spowolnienie, w Polsce walka o klienta jest naprawdę agresywna. Projektując nowoczesną strategię marki, producenci i marketerzy muszą przestać myśleć kategoriami samych sklepów czy tradycyjnych kanałów dystrybucji, a zacząć dokładnie analizować konkretne misje zakupowe. Współczesny klient zwykle nie odwiedza danej sieci z sentymentu – wybiera miejsce, które w danej chwili pozwoli mu najwygodniej, najtaniej i najszybciej zaspokoić potrzeby.
Starcie formatów i zacieranie granic
Przenosząc tę europejską perspektywę na nasz lokalny rynek, można zauważyć wyraźną zmianę układu sił pomiędzy poszczególnymi formatami sklepów. Dotychczasowi liderzy polskiego handlu, dyskonty (z rynkowymi gigantami takimi jak Biedronka, Lidl czy Netto), zaczynają wyraźnie zwalniać. Choć nadal kontrolują ogromny kawałek rynku i przyciągają miliony Polaków, dynamika ich wzrostu wyraźnie spadła pod wpływem ciągłych wojen cenowych. Aby utrzymać swoją pozycję i bronić wyników sprzedażowych, dyskonty stawiają na rozwój marek własnych oraz ciągłe akcje rabatowe – w samym pierwszym półroczu 2026 sieci handlowe zorganizowały w Polsce ponad 662 tysiące takich promocji2.
Dodatkowo dyskonty próbują przejmować część funkcji supermarketów i sklepów osiedlowych, rolę dawnych supermarketów osiedlowych, takich jak Dino, Stokrotka czy Polomarket, rozbudowując oferty produktów świeżych i bio, co jednak obciąża wyniki operacyjne. Coraz trudniej jest im utrzymać obietnicę najniższych cen przy jednoczesnym rozbudowywaniu asortymentu i rosnących kosztach utrzymania dużych powierzchni.
Popularnym oraz najszybciej rosnącym segmentem rynku stał się format typu convenience (reprezentowany głównie przez Żabkę i Carrefour Express) oraz nowoczesne sklepy osiedlowe3. Zamiast spędzać długie godziny w wielkich halach i stać w kolejkach, Polacy wolą kupować mniej, częściej i jak najbliżej domu. Zacierają się przy tym granice między tradycyjnym handlem a gastronomią i usługami. Sklepy małego formatu nie są już traktowane jako drogie punkty awaryjne, lecz stały się elementem codziennego stylu życia, odpowiadając na potrzebę natychmiastowej realizacji zakupu.
Ramka
Polski retail w liczbach – convenience, dyskonty i hipermarkety
- Sklepy convenience (np. Żabka, Carrefour Express, Lewiatan) – prawdziwy lider wzrostów i częstotliwości odwiedzin. Format ten dysponuje potężną siatką ponad 15 tysięcy placówek w całym kraju (z samą Żabką liczącą prawie 13 tys. sklepów4), zanotował w II kwartale 2026 r. wzrost sprzedaży o +3,3% r/r (oraz +3,6% r/r w całym I półroczu 2026 r.5). Sklepy tego typu idealnie odpowiadają na potrzebę szybkich zakupów osiedlowych, dań gotowych oraz drobnych usług.
- Dyskonty (np. Biedronka, Lidl, Netto, Aldi) – choć ten format posiada ponad 9 tysięcy sklepów w Polsce6, jego wcześniejsze dwucyfrowe tempo wzrostu drastycznie wyhamowało do zaledwie 2,4% r/r.7. Agresywna wojna cenowa i rosnące koszty mocno obciążają ich marże, zmuszając sieci do obrony skali sprzedaży przy pomocy marek własnych oraz skomplikowanych akcji promocyjnych.
- Hipermarkety (np. Auchan, Carrefour, Kaufland, E.Leclerc) – rynek największych obiektów handlowych stale się kurczy. Obecnie w Polsce działa już tylko około 580 takich placówek8. Potwierdzeniem ich stałego odwrotu jest wyraźny, bo aż 6,5-procentowy spadek sprzedaży w 2026 r.9. Gigantyczne hale oraz rozbudowane aleje stają się trudne do utrzymania, wykazując najniższą efektywność w czasach, gdy klient stawia na szybkie i bezproblemowe zakupy.
Psychologia przy półce i upadek lojalności
Gdy klient wchodzi do sklepu, starannie zaplanowane przez marki strategie marketingowe bardzo często nie działają. Badania nad zachowaniami kupujących pokazują, że nie są oni wierni jednej marce w branży FMCG. Aż 90% Polaków przyznaje, że idąc do sklepu z zamiarem zakupu konkretnego produktu, zdarza im się wrzucać do koszyka coś zupełnie innego10. Sama promocja stała się głównym wyznacznikiem codziennych decyzji – aż 70% konsumentów deklaruje, że przy wyborze artykułów spożywczych kieruje się tym, czy dany produkt jest aktualnie przeceniony11. Dodatkowo dla 56% kupujących to właśnie zobaczenie konkretnej reklamy promocji jest bezpośrednim impulsem do fizycznego odwiedzenia sklepu12. Tylko 4% klientów pozostaje całkowicie wiernych swoim pierwotnym planom zakupowym13.
Co ciekawe, na zdradę planowanej marki najczęściej pozwalają sobie osoby młode (w wieku 25-34 lata) oraz klienci o wyższych zarobkach14. Młodzi szukają nowości, są bardziej elastyczni i otwarci na alternatywy, traktując zakupy jako okazję do testowania nowych produktów. Z kolei osoby zamożniejsze nie boją się eksperymentować, bo ewentualny nieudany zakup nie stanowi dla nich żadnego zagrożenia finansowego. Dla marek premium oznacza to, że wysokie dochody klienta wcale nie gwarantują jego przywiązania.
Jednocześnie sieci handlowe, wpadając w pułapkę wojny cenowej, doprowadziły do zjawiska przebodźcowania. Badania pokazują, że 74% Polaków ma problem ze zrozumieniem ostatecznej ceny promocyjnej na etykiecie15, a 75% uważa, że skomplikowane mechanizmy wielosztuk i rabatów w aplikacji celowo utrudniają ocenę realnej korzyści cenowej16.
Wchodząc w stan wyczerpania decyzyjnego, konsument wyłącza analityczne myślenie i sięga po to, co jest przekazane w sposób prosty i natychmiastowy. Ewolucję przeszły też papierowe gazetki – choć ponad połowa Polaków do nich nie zagląda, już 32% klientów przegląda je wyłącznie na ekranie telefonu17.
Wnioski dla strategii marketingowej
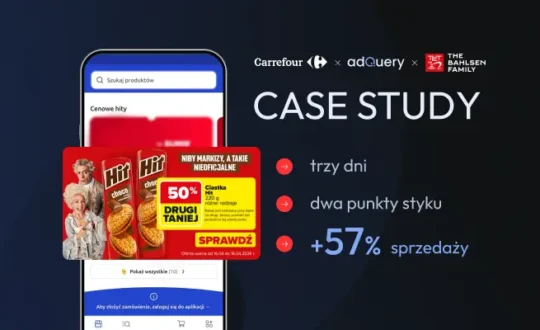
Skoro ostateczna decyzja zakupowa zapada spontanicznie przy półce, budowanie samej świadomości marki przed wyjściem klienta z domu to za mało. Kluczowym wyzwaniem staje się obecność na etapie Pre-Store – uchwycenie uwagi konsumenta w aplikacji mobilnej dokładnie wtedy, gdy planuje zakupy lub przechodzi obok sklepu.
Narzędziem, które odpowiada na tę potrzebę, stają się rozwiązania z obszaru smart retail. W praktyce chodzi o wykorzystanie danych geolokalizacyjnych i kanałów mobilnych do prowadzenia precyzyjnej komunikacji. Taki model pozwala w odpowiednim momencie wskazać klientowi odległość do najbliższego punktu sprzedaży czy nawigować go do sklepu, skracając drogę od intencji do fizycznego przekroczenia progu placówki. Zamiast zasypywać odbiorcę masowym przekazem, technologia dostarcza mu informację dopasowaną do miejsca, w którym się znajduje.
Dokąd więc zmierza polski retail? Po latach agresywnych wojen cenowych i ślepego ścigania się na wielkość powierzchni handlowych, rynek wkracza w erę dojrzałości. Zwycięzcami tego nowego rozdania nie będą najwięksi ani najgłośniejsi, ale ci, którzy potrafią połączyć zasięg z cyfrową precyzją – czyniąc codzienne zakupy prostszymi, szybszymi i dopasowanymi do lokalnego kontekstu konsumenta.
Źródła:
- „Volume of retail trade down by 0.3% in the euro area and by 0.1% in the EU” – komunikat Eurostatu, dostęp online: https://ec.europa.eu/eurostat/en/web/products-euro-indicators/.
- „Ostra walka o klienta. Przeanalizowali tysiące gazetek handlowych” – artykuł Money.pl, dostęp online: https://www.money.pl/biznes/ostra-walka-o-klienta-przeanalizowali-tysiace-gazetek-handlowych.
- „Małe sklepy wygrywają walkę o klienta. Hipermarkety w odwrocie” – artykuł rp.pl, dostęp online: https://www.rp.pl/handel/art43668991-male-sklepy-wygrywaja-walke-o-klienta-hipermarkety-w-odwrocie
- „Największe supermarkety i sieci sklepów w Polsce. Kto jest właścicielem i czym się różnią?” – artykuł Pomocni.pl, dostęp online: https://pomocnio.pl/zakupy-i-uslugi/najwieksze-supermarkety-i-sieci-sklepow-w-polsce/.
- „Rynek FMCG na hamulcu. Dyskonty tracą impet, a liderem wzrostów zostaje convenience [DANE]” – artykuł wiadomościhandlowe.pl, dostęp online: https://www.wiadomoscihandlowe.pl/handel-i-dystrybucja/handel-detaliczny/.
- „Największe supermarkety i sieci sklepów…” op. cit.
- „Rynek FMCG na hamulcu. Dyskonty tracą impet…” op. cit.
- „Największe supermarkety i sieci sklepów…” op. cit.
- „Rynek FMCG na hamulcu. Dyskonty tracą impet…” op. cit.
- „Klienci sieci handlowych. Część 1” – raport Hybrid Europe, UCE Research.
- „Wpływ promocji na zachowania zakupowe” – raport UOKiK, ARC Rynek i Opinia.
- Ibidem.
- „Klienci sieci handlowych. Część 1”… op. cit.
- Ibidem.
- „Wpływ promocji na zachowania zakupowe” – raport UOKiK, ARC Rynek i Opinia.
- „Polacy nie rozumieją zasad promocji w sklepach. W błąd wprowadzają ich głównie rabaty na wielosztuki” – artykuł wiadomościhandlowe.pl, dostęp online: https://www.wiadomoscihandlowe.pl/konsument-i-trendy-zakupowe/marketing-i-strategie-promocyjne/
- „Klienci sieci handlowych. Część 1” – raport Hybrid Europe, UCE Research.